

Acceso: Desencriptado / Estado: Completado.
</Transmisión entrante…
Durante buena parte del verano, los mercados han estado concentrados en el micro: resultados empresariales, inteligencia artificial, crecimiento de beneficios, márgenes y capacidad de inversión de las grandes compañías tecnológicas.
Sin embargo, en las últimas sesiones el foco ha cambiado rápidamente.
Ahora el mercado vuelve a mirar el macro y, especialmente, un número que empieza a condicionar prácticamente todas las clases de activos: el rendimiento de la deuda pública a largo plazo.
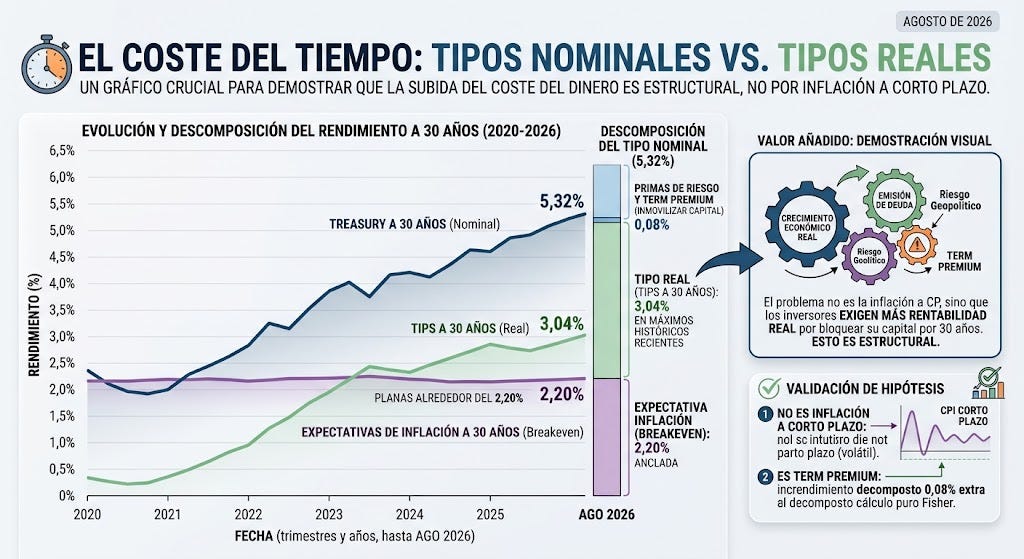
El Treasury estadounidense a 30 años llegó a tocar el 5,32%, su nivel más elevado desde 2007. El movimiento no es exclusivamente estadounidense. Los costes de financiación a largo plazo también están aumentando en Reino Unido, Alemania y Japón, donde el JGB a diez años ha alcanzado niveles que no se veían desde 1996.
El mensaje es importante: el precio del dinero a largo plazo está cambiando y, si permanece elevado, terminará afectando no solamente al mercado de bonos, sino también a las valoraciones bursátiles, al crédito corporativo y a las decisiones de asignación de capital.
No es solamente inflación: es el precio del tiempo
Uno de los elementos más interesantes del movimiento actual está en su composición.
Desde finales de junio, el Treasury a 30 años pasó aproximadamente del 4,92% al 5,32%, unos 40 puntos básicos en apenas siete semanas. Sin embargo, durante ese mismo periodo las expectativas de inflación a treinta años se mantuvieron alrededor del 2,20%.
Esto significa que buena parte del movimiento se encuentra en el tipo de interés real. El TIPS a treinta años alcanzó aproximadamente el 3,04%, niveles que no se observaban desde antes de la crisis financiera.
La diferencia es fundamental.
Cuando suben los rendimientos porque el mercado teme más inflación, una moderación de los precios puede aliviar rápidamente la presión. Pero cuando aumenta el term premium, el problema es diferente. Los inversores están exigiendo una remuneración mayor para inmovilizar su capital durante décadas.
Y eso depende mucho más de la relación estructural entre oferta y demanda de deuda que de un único dato de inflación.
De hecho, las recientes sorpresas macroeconómicas a la baja no han sido suficientes para provocar una caída significativa de los rendimientos largos. El mercado parece estar enviando un mensaje: el problema ya no es únicamente lo que hará la Reserva Federal en su próxima reunión.
Una enorme cantidad de deuda busca comprador
Detrás del incremento de los tipos largos aparece un problema de oferta.
El déficit estadounidense continúa siendo muy elevado y obliga al Tesoro a financiar cantidades extraordinarias en el mercado. Al mismo tiempo, las empresas estadounidenses están aumentando significativamente sus emisiones.
Según los datos recogidos en el informe, las compañías estadounidenses han colocado cerca de 1,7 billones de dólares en bonos durante 2026, aproximadamente un 27% más que el año anterior.
Una parte creciente de esa financiación está directamente relacionada con la revolución de la inteligencia artificial.
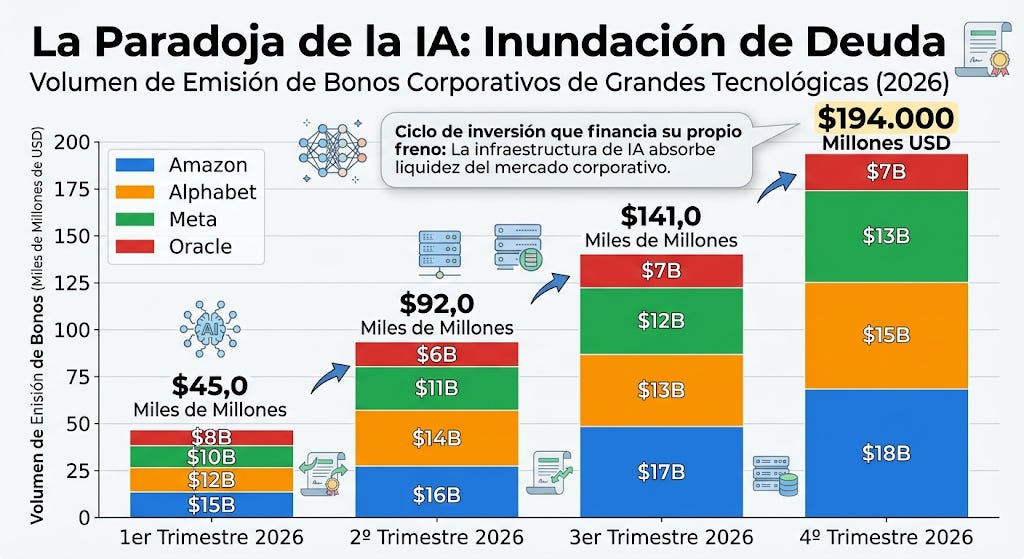
Amazon, Alphabet, Meta y Oracle habían emitido conjuntamente alrededor de 194.000 millones de dólares hasta principios de julio. Las necesidades de capital relacionadas con centros de datos, chips, electricidad, redes e infraestructura digital están convirtiendo el boom de la IA también en un enorme ciclo de financiación.
Aquí aparece una paradoja especialmente interesante.
Las compañías emiten deuda para financiar la infraestructura necesaria para desarrollar la inteligencia artificial, pero esa misma oferta adicional de bonos contribuye a mantener elevados los rendimientos del mercado. Y cuanto más elevados permanecen los tipos, mayor es el coste de financiar las inversiones futuras.
En otras palabras, el ciclo de inversión empieza a financiar también su propio freno.
Petróleo y Japón añaden presión
A este escenario se suman dos factores adicionales.
El primero es el petróleo. Con el Brent por encima de los 91 dólares y el WTI acumulando una fuerte subida durante el último mes, el riesgo energético vuelve a entrar en la ecuación de los mercados.
Las tensiones geopolíticas y la incertidumbre alrededor de Oriente Medio añaden una prima adicional precisamente cuando los inversores ya están cuestionando la sostenibilidad de los rendimientos a largo plazo.
El segundo factor es Japón.
Con los rendimientos de la deuda japonesa en máximos de varias décadas, los inversores japoneses tienen menos incentivos para buscar rentabilidad comprando bonos extranjeros, especialmente cuando deben cubrir el riesgo de divisa.
Esto importa porque durante años Japón ha sido una importante fuente internacional de demanda de renta fija.
Incluso un recorte de la Fed podría no solucionar el problema
Aquí encontramos probablemente una de las conclusiones más importantes para los próximos meses.