

Acceso: Desencriptado / Estado: Completado.
</Transmisión entrante…
Nvidia continúa presentando cifras extraordinarias, pero esta vez lo más interesante de sus resultados no fue simplemente haber superado las expectativas.
Wall Street ya se ha acostumbrado a que la compañía de Jensen Huang bata al consenso.
La verdadera historia está en otra parte: Nvidia está cambiando de naturaleza.
Ya no es únicamente el principal proveedor de la infraestructura necesaria para desarrollar inteligencia artificial. Poco a poco también se está convirtiendo en uno de los pilares financieros que sostienen la expansión de todo el ecosistema.
El segundo trimestre del ejercicio fiscal 2027 terminó con unos ingresos de 96.200 millones de dólares, frente a los aproximadamente 92.400 millones esperados por el mercado y con un crecimiento del 106% interanual.
El negocio de Data Center alcanzó los 89.000 millones, un 117% más que un año antes, mientras que el beneficio ajustado por acción llegó a 2,22 dólares, por encima de las estimaciones situadas entre 2,06 y 2,09 dólares.
Son cifras espectaculares. Pero Nvidia tiene ahora un pequeño problema: ser espectacular ya no es suficiente para sorprender al mercado.
El verdadero mensaje está en el futuro
La sorpresa más importante llegó con las previsiones.
Nvidia espera aproximadamente 108.000 millones de dólares de ingresos para el tercer trimestre, frente a un consenso cercano a 104.000 millones.
Pero lo verdaderamente relevante fue que la dirección decidió ofrecer una visibilidad mucho mayor sobre el futuro del negocio.
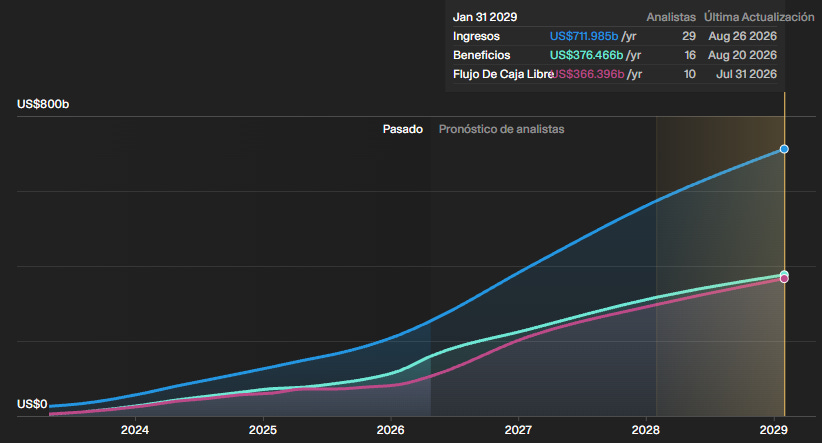
Para el ejercicio fiscal 2028, Nvidia apuntó hacia un crecimiento de los ingresos cercano al 70%, muy por encima del aproximadamente 45% que descontaba el mercado.
En términos absolutos, esto podría llevar la facturación anual hacia la extraordinaria zona de 690.000-700.000 millones de dólares, frente a los aproximadamente 570.000 millones incorporados anteriormente en muchas previsiones.
Y aquí aparece probablemente una de las conclusiones más importantes de estos resultados.
El problema de Nvidia ya no parece ser encontrar compradores.
El problema es fabricar suficientes chips para satisfacerlos.
La propia compañía sugirió que la demanda subyacente podría estar creciendo incluso por encima del 70% indicado en sus previsiones.
Por tanto, ese 70% podría interpretarse cada vez menos como una estimación de demanda y cada vez más como una limitación relacionada con la capacidad de producción.
El cambio de perspectiva es enorme.
Una carrera de inversión sin precedentes
Detrás de esta expansión existe un ciclo de inversión igualmente extraordinario.
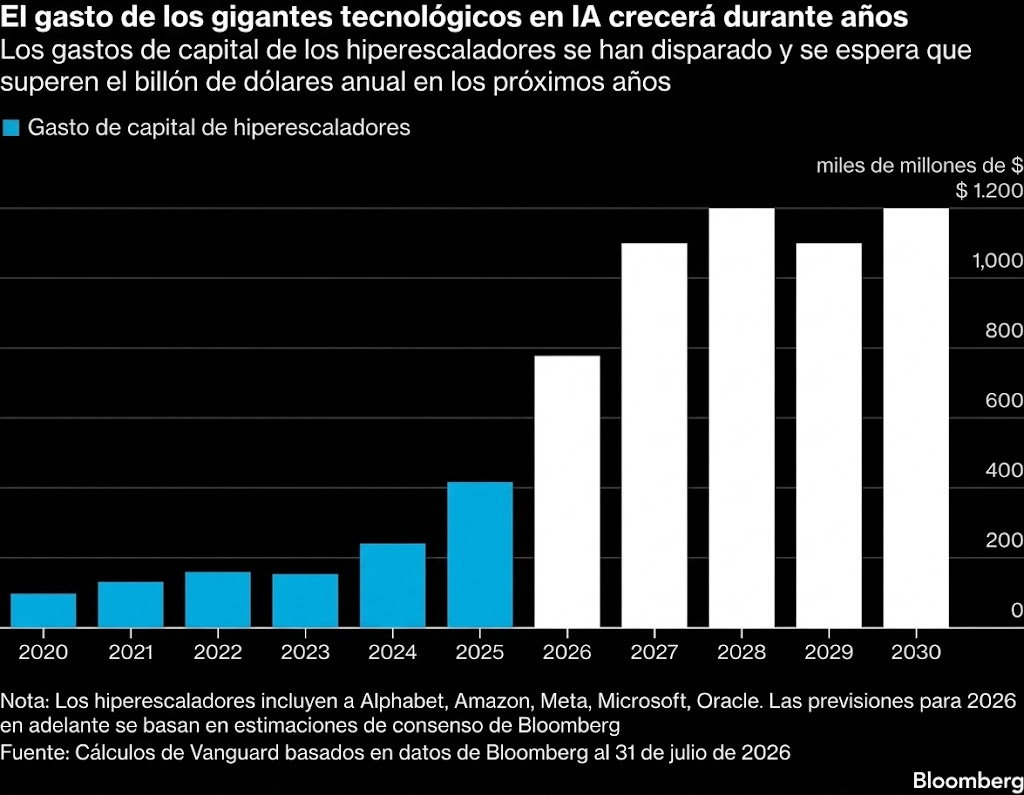
El gasto de capital de los cinco mayores operadores cloud podría aproximarse a 800.000 millones de dólares en 2026 y alcanzar alrededor de 1,3 billones en 2027.
Además, Jensen Huang lleva tiempo defendiendo que la transición desde una inteligencia artificial dirigida por humanos hacia agentes autónomos de IA multiplicará las necesidades de capacidad computacional.
Más agentes significan más inferencia.
Más inferencia significa más centros de datos.
Y más centros de datos significan más GPU, memoria, refrigeración, electricidad y redes.
El problema es que no todas las variables pueden crecer indefinidamente al mismo ritmo.
El primer riesgo aparece en los márgenes
Después de registrar un margen bruto del 75%, Nvidia espera aproximadamente un 74% para el próximo trimestre y posteriormente podría moverse hacia la zona del 71%-73%.
Una de las razones está en el creciente coste de la memoria de alto ancho de banda, o HBM, un componente esencial de las nuevas arquitecturas de inteligencia artificial.
Nvidia puede trasladar parte del aumento de costes a sus clientes, pero aparentemente no todo.
Y esto introduce otra lectura interesante de la revolución de la IA.
Una parte de los extraordinarios beneficios generados por Nvidia podría comenzar a desplazarse hacia otros integrantes de la cadena de suministro, especialmente fabricantes de memoria como Samsung Electronics y SK Hynix.
Lo mismo podría suceder con fundiciones, fabricantes de equipos para semiconductores, sistemas de refrigeración, infraestructura eléctrica y operadores de centros de datos.
La fiebre del oro de la IA está creando muchos más ganadores que los fabricantes de GPU.
Nvidia, ¿el banco central de la inteligencia artificial?
Sin embargo, quizá la parte más fascinante de los resultados no se encuentre en la cuenta de pérdidas y ganancias.
Está en el balance.
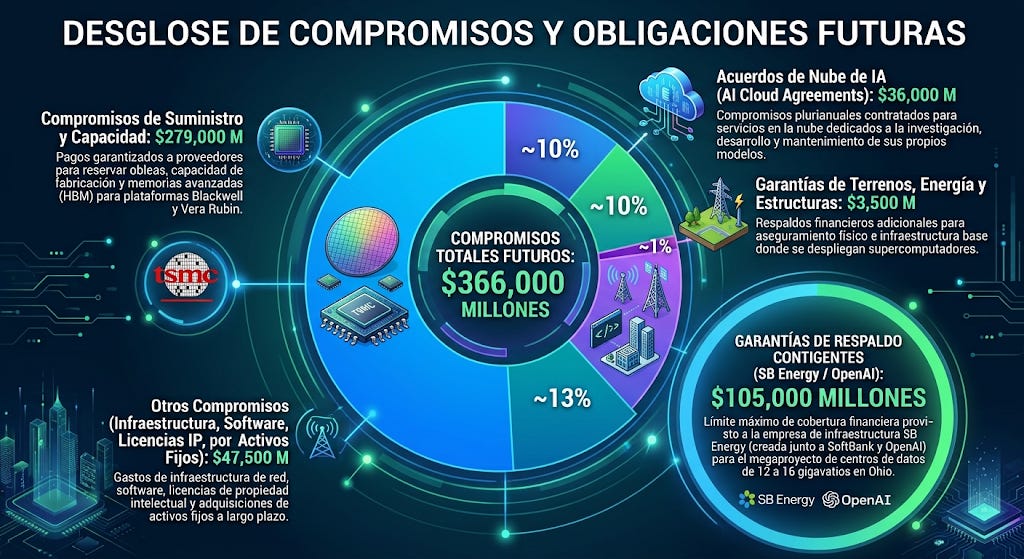
Nvidia ha cuantificado aproximadamente 530.500 millones de dólares en compromisos y garantías fuera de balance, con vencimientos que se extienden más allá de 2032.
De esa cantidad, alrededor de 279.000 millones están relacionados con compromisos destinados a asegurar capacidad de memoria, unos 108.500 millones corresponden a garantías vinculadas a la financiación del desarrollo de centros de datos y otros 56.000 millones están asociados a compromisos con los denominados operadores neo-cloud.
El mecanismo es relativamente sencillo.
Nvidia vende hardware extremadamente caro a una industria que necesita cantidades gigantescas de capital para construir centros de datos y toda la infraestructura que los rodea.
Si Nvidia facilita financiación, ofrece determinadas garantías o participa en estructuras financieras que permiten desarrollar esos proyectos, está ayudando indirectamente a crear la demanda que posteriormente compra sus propios productos.
Es aquí donde empieza a tener sentido una definición provocadora:
Nvidia se está convirtiendo en una especie de “banco central de la inteligencia artificial”.
Su enorme fortaleza financiera empieza a formar parte de la propia infraestructura que sostiene el ciclo de inversión en IA.
Esto no significa que Nvidia tenga repentinamente otros 530.000 millones de dólares de deuda.
Muchas de estas obligaciones son condicionales y podrían no convertirse nunca en salidas reales de efectivo.
La cuestión importante es otra.
Cuanto más participe Nvidia en la financiación de la expansión del ecosistema, más importante será entender cómo se está financiando la demanda que sostiene su crecimiento.
Beneficios extraordinarios, pero el efectivo también importa
Existe otra variable que merece atención: la conversión de beneficios contables en caja.
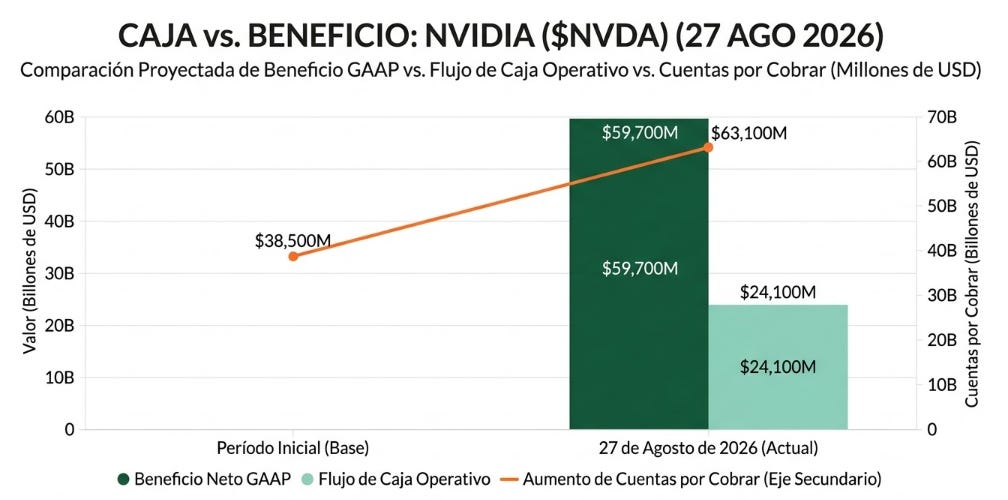
Nvidia generó 59.700 millones de dólares de beneficio neto GAAP durante el trimestre, mientras que el flujo de caja operativo fue de 24.100 millones.
Al mismo tiempo, las cuentas por cobrar aumentaron desde 38.500 millones a finales de enero hasta 63.100 millones a finales de julio, mientras que el periodo medio de cobro pasó de aproximadamente 45 a 60 días.
Esto no implica necesariamente un deterioro de la calidad del negocio.
Una parte importante de estas cuentas corresponde a algunas de las mayores empresas tecnológicas del planeta.
Pero es una tendencia que merece seguimiento porque demuestra hasta qué punto Nvidia está evolucionando.
La compañía ya no se limita a vender chips.
Está utilizando cada vez más su enorme capacidad financiera para facilitar la expansión de sus clientes y, como consecuencia, ampliar su propio mercado potencial.
Aquí aparece una curiosa división entre dos tipos de inversores.
El inversor de renta variable observa un negocio que podría acercarse a 700.000 millones de dólares de facturación anual.
El inversor de crédito observa garantías, compromisos futuros, cuentas por cobrar y conversión de beneficios en efectivo.
Dos perspectivas completamente diferentes sobre exactamente la misma compañía.
El gráfico mantiene abierta la puerta hacia los $240
El análisis técnico añade otra dimensión a la historia.
A pesar de la volatilidad posterior a los resultados, la estructura diaria de Nvidia continúa siendo alcista. Después del poderoso avance desde los mínimos de marzo, el precio ha mantenido una secuencia general de máximos y mínimos crecientes.
Hasta ahora, las principales correcciones han sido absorbidas sin destruir esa estructura.
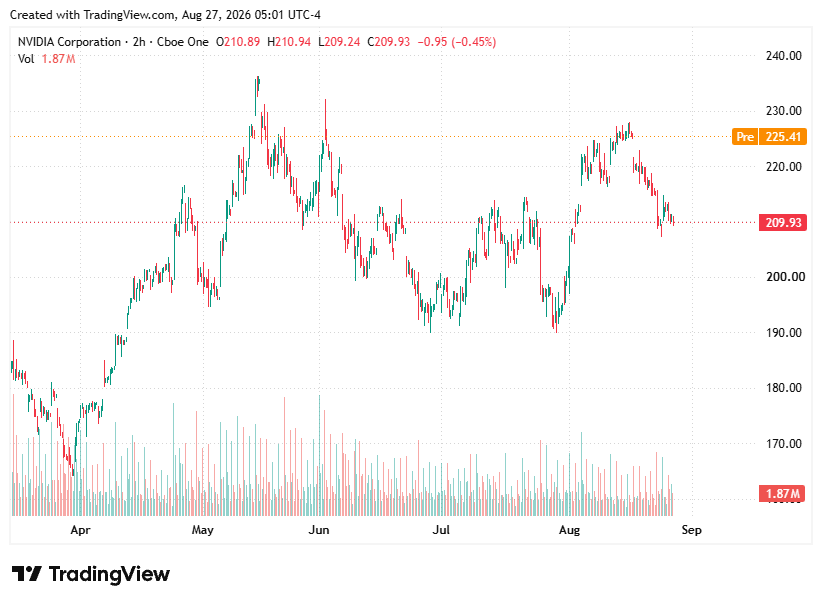
El primer nivel que merece atención está en $217,24.
Esta zona funciona como un importante pivote técnico de corto plazo. Un cierre diario convincente por encima reforzaría el escenario alcista y aumentaría las probabilidades de un nuevo ataque hacia los recientes máximos situados alrededor de $225-$230.
Pero la verdadera prueba aparece más arriba.
La zona comprendida entre $239,88 y $244,62 representa la siguiente gran resistencia y el principal objetivo técnico.
Una ruptura confirmada podría ser especialmente significativa porque devolvería al precio a una fase de price discovery y potencialmente reactivaría el impulso alcista de fondo.
Por abajo, el mapa también está bastante claro.
La primera zona importante de soporte se encuentra entre $199,35 y $202,72. Mientras Nvidia permanezca por encima, las caídas pueden seguir interpretándose como correcciones dentro de una tendencia alcista más amplia.
El deterioro técnico sería bastante más serio por debajo de $190,37-$186,02.
Perder esta zona debilitaría significativamente la estructura y abriría la posibilidad de una corrección hacia $178,14-$170,16.
En términos prácticos, $199-$203 es la primera línea defensiva de los compradores, mientras que $186-$190 representa la frontera que separa una corrección normal de un problema técnico mucho más importante.
Ya no basta con superar las expectativas
Por ahora, fundamentales y análisis técnico siguen contando una historia relativamente coherente.
El crecimiento continúa siendo excepcional. La visibilidad sobre los próximos ejercicios sigue aumentando y el gráfico mantiene una estructura constructiva.
Pero existe una diferencia fundamental respecto al pasado: las expectativas también se han vuelto extraordinarias.
Nvidia ya no puede limitarse a superar las previsiones trimestrales.
El mercado necesita comprobar que un crecimiento de esta magnitud puede mantenerse sin provocar un deterioro excesivo de los márgenes, de la conversión de caja o de la calidad del balance.
Y quizá este sea el verdadero punto de inflexión de los últimos resultados.
A partir de ahora, analizar Nvidia exigirá mirar simultáneamente ingresos, márgenes, flujo de caja, compromisos financieros y precio.
El mapa técnico, mientras tanto, es relativamente sencillo.
Por encima de $217,24, permanece abierta la posibilidad de avanzar hacia $225-$230 y posteriormente atacar la gran zona de $239,88-$244,62.
Una pérdida de $199,35 aumentaría, por el contrario, el riesgo de una corrección hacia $190,37-$186,02.
La reacción del mercado alrededor de estos niveles mostrará hasta qué punto los inversores siguen dispuestos a pagar valoraciones premium por una historia de crecimiento que continúa operando a una escala difícil de comparar con cualquier otro fenómeno reciente del sector tecnológico.
Nvidia sigue siendo uno de los motores centrales de la revolución de la inteligencia artificial.
Pero existe una diferencia importante respecto a los primeros años del boom.
Nvidia ya no se limita a vender los picos y las palas de la fiebre del oro de la IA.
Cada vez más, también está ayudando a financiar a quienes están construyendo las minas.
/>
⚖️ Disclaimer: Nada de lo publicado en 00 Frequency (incluyendo Open Signals y Encrypted Signals) constituye asesoramiento de inversión, recomendación personalizada, research regulado, ni una oferta, solicitación o invitación para comprar o vender valores, criptoactivos u otros instrumentos.
El contenido es informativo y educativo, puede incluir opiniones y escenarios hipotéticos, y puede estar incompleto o ser erróneo. Cualquier referencia a activos, estrategias o rendimiento es general y no tiene en cuenta circunstancias individuales (objetivos, situación financiera, tolerancia al riesgo, restricciones legales o fiscales).
Esta newsletter puede incluir enlaces a otros sitios web o contener información procedente de fuentes externas; 00 Frequency no ha verificado de forma independiente dicha información ni garantiza su exactitud actual o futura.
Asimismo, se hace constar que los autores pueden mantener posiciones o intereses financieros en los activos mencionados en la publicación. Antes de actuar, realiza tu propia diligencia y consulta con profesionales cualificados (financieros, legales y fiscales). El uso de este contenido es bajo tu exclusiva responsabilidad.
Conexión: Cerrada / Estado: Encriptado