

Acceso: Desencriptado / Estado: Completado.
</Transmisión entrante…
Hoy, te voy a poner en escena el tema de este artículo con una pequeña metáfora introductoria…
Imagina este escenario en tu mente; hay una tienda en el centro de casi cualquier ciudad que lleva años abriendo la persiana a la misma hora. El dueño la montó cuando aquella calle era el paso obligado entre la estación y la plaza. Colocó el escaparate mirando al norte, porque el norte era por donde venía la gente. Pagó el traspaso, firmó el alquiler, y se sentó a esperar.
Luego abrieron la estación nueva dos calles más abajo. El flujo se desplazó. No de golpe, no con un titular. Se desplazó como se desplazan estas cosas: un martes cualquiera hubo menos gente que el martes anterior, y al mes siguiente menos todavía, y para cuando fue evidente ya llevaba medio año pagando alquiler por un escaparate que miraba a una calle vacía.
Lo llamativo no es que la tienda cerrara. Es que no cerró. Sigue abierta. El dueño sigue pagando. Y si le preguntas, te dirá que la gente volverá.
Esa tienda existe on-chain, y ahora sabemos cuánto factura: nada. En una semana promedio del primer semestre de 2026 había unos 542 millones de dólares en posiciones de liquidez concentrada colocadas en calles por las que ya no pasa el precio. Y aproximadamente 200 millones de esos dólares llevaban más de noventa días sin que nadie tocara la persiana.
Lo que se midió, y por qué esta vez importa
En julio, Dune publicó un informe encargado por 1inch que reconstruye, posición por posición, el estado de la liquidez concentrada durante 26 semanas: del 6 de enero al 30 de junio de 2026, con instantáneas semanales ancladas a bloques exactos. El panel cubre 200 de los pools más activos de Uniswap v3, PancakeSwap v3, Aerodrome Slipstream y Uniswap v4, siete cadenas, entre 559 y 776 pools según la semana, y unos 1.840 millones de dólares de liquidez media.
No es una encuesta ni una estimación de TVL agregado. Es la reconstrucción de unos 6,5 millones de fotos de posiciones individuales, validada contra los balances reales que los pools mantienen on-chain con un ajuste del ~97% en valor. Esa disciplina metodológica es la razón por la que merece la pena leerlo aunque el patrocinador tenga un producto que vender. Volveré a eso.
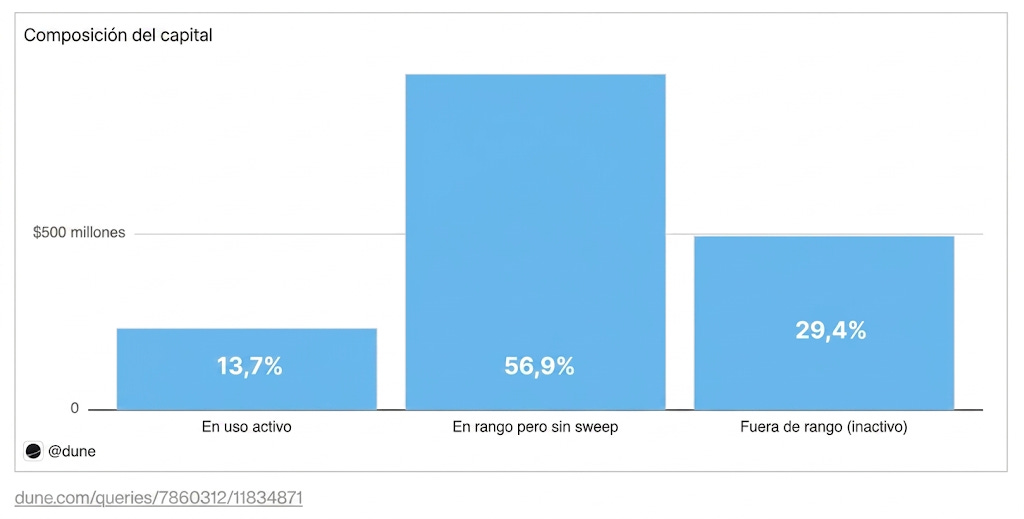
El hallazgo se cuenta en tres capas, y conviene no confundirlas porque los titulares las mezclaron alegremente:
El 13,7% se encuentra activamente usado (el trading lo atravesó de verdad).
El 56,9% de la liquidez se encuentra en rango, pero sin generar prácticamente, es decir; esta técnicamente vivo, pero prácticamente de decoración.
Lo alarmante: el 29,4% (casi 1/3 parte de la liquidez) se encuentra actualmente fuera de rango, es decir; cero comisiones, cero profundidad, por diseño del AMM.
La cifra dura, la mecánica, la que no admite interpretación, es esa última: 29,5% de media a lo largo de las 26 semanas, ponderado por capital. La cifra ancha, el 85% “infrautilizado” que llenó titulares, suma el capital que está dentro de rango pero tan lejos del precio que ninguna operación lo roza.
Y la métrica ancha necesita un contrapeso que casi nadie publicó: en los AMM de producto constante que la liquidez concentrada vino a sustituir (Uniswap v2, PancakeSwap v2, el AMM básico de Aerodrome), esa misma medida da 98,7%.
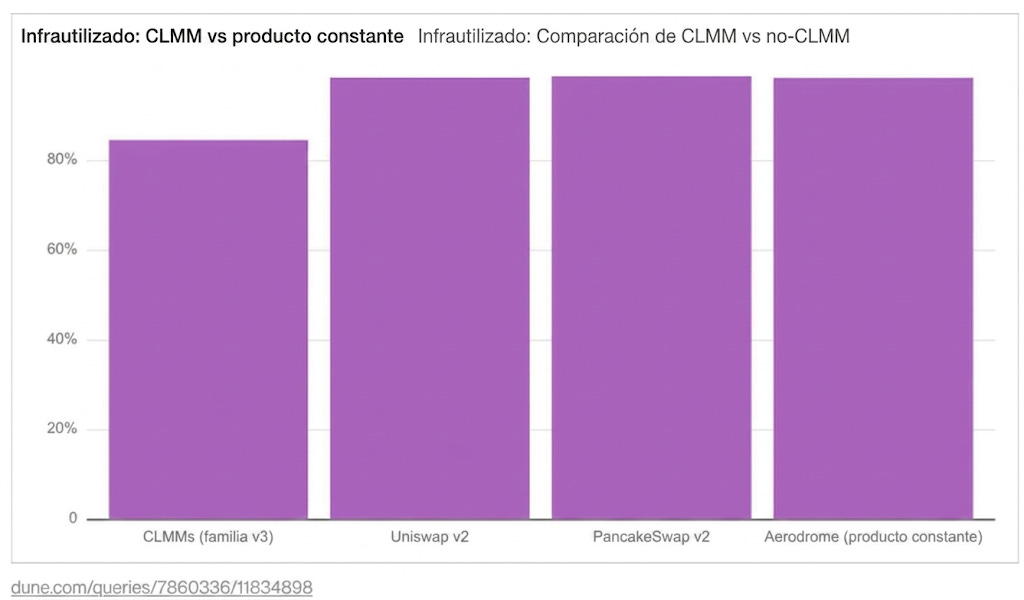
Es decir: el 85% no es un fracaso, es una mejora de catorce puntos sobre el estándar anterior. Lo cual no la convierte en buena, pero sí en una historia distinta a la que se contó.
Cinco cosas del informe que deberían incomodarte
El informe es extenso y con lujo de detalles, pero hay un par de puntos que son los que de verdad hay que prestar atención para poder sacar conclusiones concluyentes:
1. La liquidez ociosa es sobre todo tuya, no de los bots
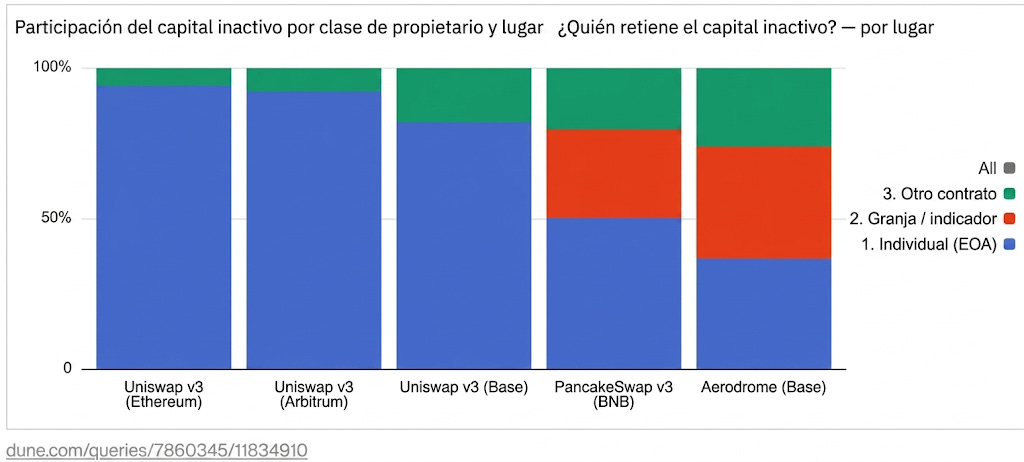
Este es el dato que más me interesó. En Uniswap v3 sobre Ethereum, las wallets individuales tienen el 91% del capital y el 94% de cada dólar parado. En Base el contraste es quirúrgico: los contratos (gestores automáticos, market makers, routers) tienen aproximadamente la mitad del capital de Uniswap v3, pero solo el 6,5% de ese capital está fuera de rango, frente a un ~30% para las wallets. Resultado: los individuos cargan con el 82% del capital ocioso.
Traducción sin anestesia: el problema no es estructural del protocolo. Es conductual. Es gente que puso un rango y se fue.
2. El tamaño no te salva, pero la disciplina sí
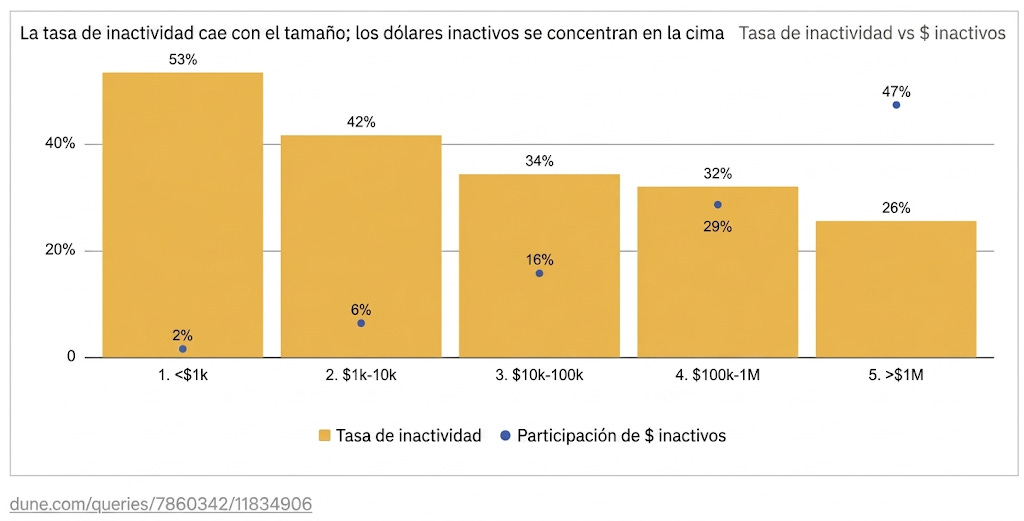
La tasa de ociosidad cae de forma monótona con el tamaño de la posición: 53% en las de menos de 1.000 dólares, 42% entre 1k y 10k, 34% entre 10k y 100k, 32% entre 100k y 1M, y 26% por encima del millón. Suena tranquilizador si eres grande.
No lo es. Como el capital se concentra arriba, las posiciones de más de un millón acumulan el 47% de todos los dólares parados, unos 260 millones. Las de más de 100k, el 76%. Las miles de posiciones minúsculas son mayoría por número y solo el 1,6% del dinero. El agujero está en dinero bien capitalizado y presumiblemente bien informado que derivó fuera de rango y ahí se quedó.
3. Lo que te saca de rango es la deriva, no la volatilidad
Contraintuitivo y muy útil. La cuota ociosa sube unos 0,4 puntos porcentuales por cada 1% que se mueve ETH en la semana (r ≈ 0,49). Pero la volatilidad realizada apenas correlaciona: r ≈ 0,27 a 7 días y prácticamente cero (−0,04) a 30.
O sea: una semana violenta que va y vuelve al punto de partida deja casi todas las posiciones dentro. Una semana tranquila con una deriva lenta en una sola dirección te expulsa. Si gestionas el ancho de rango mirando la volatilidad, estás optimizando la variable equivocada. Lo que importa es el desplazamiento neto de precio a precio de cierre frente al ancho de tu banda.
4. Ni las stablecoins se libran, y por una razón elegante
En un pool USDC/USDT el precio apenas se mueve, y aun así ~30% del capital está fuera de rango, en línea con el resto del mercado. El motivo es que los LP concentran stables en bandas de unos pocos puntos básicos. Lo que decide todo no es el tamaño absoluto del movimiento, sino el movimiento relativo al ancho del rango. Y en stables ambos son diminutos, así que el cociente sale igual que en todo lo demás.
*En este post te hablé más al detalle de las stablecoins, por si te interesa:

Ese cociente es, en el fondo, la única variable que gobierna la ociosidad. Todo lo demás son adornos.
5. Uniswap v4 no arregla esto, y los hooks tampoco (todavía)
Aquí es donde el informe evita el marketing fácil. v4* mantiene el modelo de rangos por ticks de v3, así que “fuera de rango” significa exactamente lo mismo. Sus top 200 pools rondaban los 230 millones a finales de junio y promediaban 30,5% fuera de rango, justo donde está v3.
La promesa de v4 eran los hooks: código a medida que puede prestar los tokens parados en Aave o Morpho mientras esperan. Pues bien, solo ~10% del TVL de v4 medido está detrás de algún hook, y de los que hay, ninguno es de rehipotecación o rendimiento externo. Todos son de lógica de swap, comisión dinámica o contabilidad. La infraestructura para resolverlo existe. Nadie la está usando a escala.
*¿No sabes qué son los Hooks de Uniswap? Echale un ojo a este post:
Ahora la parte incómoda: quién paga el informe
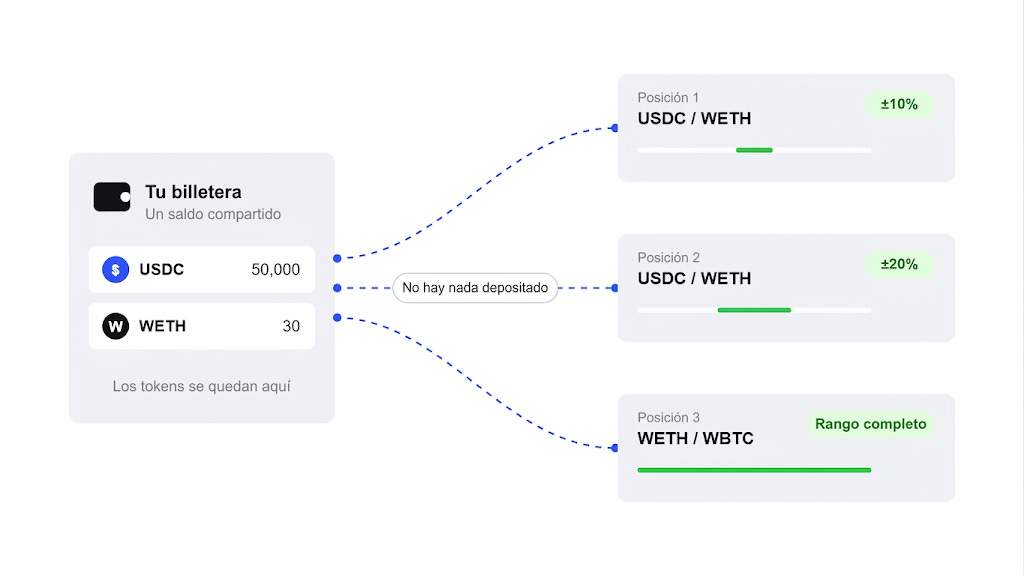
1inch encargó este estudio y, tres semanas antes de que yo escribiese esto, lanzó Aqua al público en 13 cadenas EVM con 10 millones de 1INCH y 500.000 USDC en incentivos. Aqua es una capa de liquidez compartida autocustodiada: tu saldo se queda en tu wallet y respalda varias posiciones a la vez, y los tokens solo se mueven cuando una orden casa.
El diagnóstico y el remedio salieron de la misma casa. Eso no invalida los datos, que están anclados a bloques y son reproducibles con las queries publicadas. Pero sí obliga a leer tres cosas con lupa:
La cifra de 150 millones en comisiones perdidas es contrafactual, no agregada. El propio informe lo dice con una honestidad que agradezco: las comisiones salen del volumen, no del capital depositado. Si todo el capital ocioso entrase en rango, no se generarían más comisiones, se repartirían las mismas entre más liquidez y el rendimiento de todos bajaría. Los 150 millones miden lo que cada LP dejó de ganar individualmente, asumiendo que solo él se movía. Sumarlo como si fuera un botín recuperable por el sistema es un error de composición. Y el ~35% de rendimiento anual sobre capital en rango es alto precisamente porque el reparto se hace sobre una porción fina.
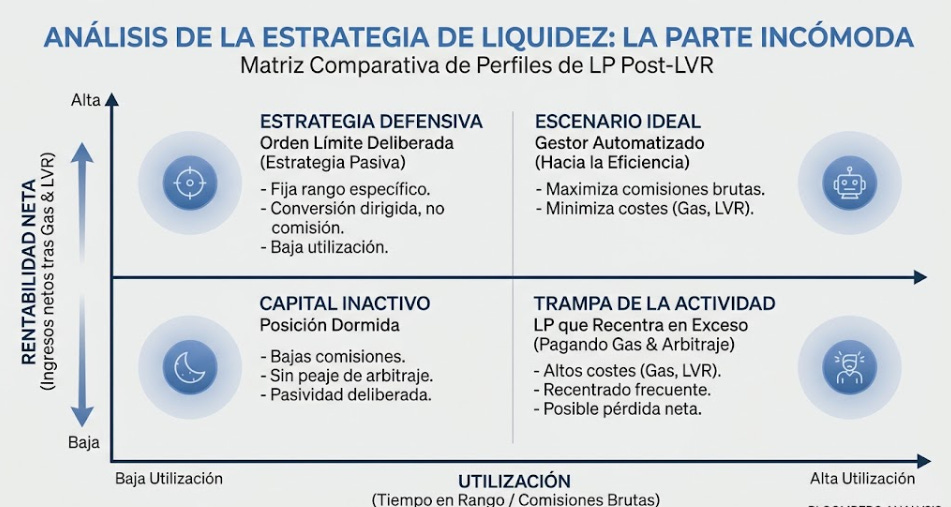
“Fuera de rango” no es sinónimo de “error”. Hay LPs que colocan rangos a un lado a propósito, funcionando como órdenes límite: cuando el precio los cruza, la posición se convierte al otro token y ejecutas sin pagar fee de trading. Eso no es capital abandonado, es una estrategia. El informe intenta separarlo con el test de los 90 días sin tocar, y ahí Uniswap v3 aparece con un 44,5% de su capital ocioso dormido frente al ~20% de Aerodrome. Pero incluso “sin tocar durante 90 días” puede ser pasividad deliberada.
Y lo que ninguna de estas métricas captura: estar en rango tiene un coste. El capital en rango es el que sufre selección adversa. Cada vez que el precio se mueve fuera del pool, un arbitrajista te compra barato el activo que sube. Esa factura recurrente tiene nombre en la literatura, loss versus rebalancing, y no aparece en ninguna parte de un informe que mide utilización. Una posición fuera de rango gana cero comisiones, cierto. También deja de pagar el peaje al arbitraje.
Un LP que se recentra agresivamente sube su tiempo en rango, sube sus comisiones brutas, y puede perfectamente terminar el trimestre peor que quien no tocó nada. La utilización no es rentabilidad. Que un informe mida la primera y un producto se venda con la segunda es exactamente el tipo de costura que conviene mirar de cerca.
Cómo no acabar siendo el 30%
Esto es lo que yo haría (y lo que he dejado de hacer) partiendo de los datos del informe:
